
In ambito internazionale, l’interesse scientifico per la valutazione economica delle risorse ambientali e naturali, caratterizzate da unicità e irriproducibilità, acquista rilevanza a partire dagli anni Sessanta, parallelamente al riconoscimento del loro contributo al benessere individuale e collettivo. Tale prospettiva ha evidenziato come le risorse naturali, pur prive di un mercato di riferimento, possiedano una dimensione economica e contribuiscano alle attività produttive e allo sviluppo dei territori.
Muovendo da tale consapevolezza, numerosi contributi di economisti si sono interrogati sul significato della valutazione economica del capitale naturale, con il tentativo di stimare il valore di beni non oggetto di mercato. In questa direzione, il lavoro di Clawson e Woods-Trice (1958) introduce un approccio basato sui costi di trasporto come proxy del valore d’uso sociale di una risorsa naturale, con la finalità di raffrontare i costi della riqualificazione/progettazione di un parco con i benefici attesi. Krutilla (1967) pone il problema della stima del valore nella prospettiva del confronto tra benefici conseguenti allo sviluppo di un territorio e i benefici connessi alla tutela ambientale. Krutilla contribuisce a definire le basi teoriche della valutazione dei beni caratterizzati da unicità e irriproducibilità, riconoscendo la rilevanza, anche per le risorse ambientali e naturali, dei valori d’uso e dei valori indipendenti dall’uso, successivamente ricondotti al concetto di Valore Economico Totale (VET).
Davis (1964) propone la prima procedura per dedurre il valore di una risorsa naturale senza mercato, da destinarsi alla fruizione turistica, tramite valutazione contingente, mentre Ridker (1968) ricorre alle procedure di tipo edonico basate sui prezzi di mercato. Male (1974) individua quattro procedimenti per la valutazione di beni e servizi ambientali: i) le procedure di votazione; ii) la stima del danno ambientale con i prezzi di mercato, ovvero i costi di manutenzione; iii) i procedimenti indiretti, basati sulle relazioni tra beni privati e servizi ambientali; iv) i procedimenti per la stima della disponibilità a pagare per l’incremento dell’offerta di un bene/servizio ambientale. Zeley, Raiffa, Kenney (1974-1976) elaborano la teoria dell’utilità multiattributo.
Nel 1977 Carlo Forte propone il valore d’uso sociale quale criterio di valutazione delle risorse economico-ambientali. Negli anni ’80 viene proposta l’idea di valore sociale complesso, per stimare il valore atteso delle risorse ambientali, e non solo, nel contesto del piano/progetto di sviluppo territoriale. Il punto di partenza comune resta il riconoscimento della pluralità di valori che caratterizzano le risorse ambientali/naturali, che coesistono nell’istante di formulazione dei giudizi di convenienza e di cui è necessario tenere conto nelle decisioni di intervento.
Di fronte alla necessità di dover portare in conto, in fase di progetto, aspetti plurimi nella valutazione economica di beni e servizi legati al capitale naturale/ambientale, occorre riconoscere a ciascun bene e servizio un tipo di valore, in relazione alla capacità di soddisfare le necessità economiche dell’utente diretto e di quello potenziale – nel caso dei servizi si parla di “servizi ecosistemici”. Sintetizzare aspetti valoriali plurimi in un’unica dimensione economico-monetaria, come avviene nel caso dell’Analisi Costi-Benefici (ACB), comporta la dissociazione tra il tipo di valore generato dal progetto in relazione al contesto territoriale di riferimento nel tempo (valore relazionale) e la rappresentazione sintetica nel giudizio di stima tramite la costruzione di indici monetari di performance.
In considerazione di ciò, per la valutazione economica di soluzioni progettuali basate sulla natura (Nature-based Solutions, NbS), quali “solutions that are inspired and supported by nature, which are cost-effective, simultaneously provide environmental, social and economic benefits and help build resilience” è opportuno adottare procedure basate sul criterio del valore sociale complesso, in una prospettiva di lettura trasversale e multisettoriale delle caratteristiche valoriali e relazionali del progetto, associando ai tipi di servizi ecosistemici un opportuno valore in funzione della domanda di mercato da soddisfare. Con riferimento alle NbS, il valore sociale complesso si declina nella stima del Valore EcoSistemico Totale (VEST).
Il VEST delle NbS porta in conto la misurazione biofisica e monetaria dei Servizi Ecosistemici (SE), distinguendoli nelle categorie Provisioning, Supporting, Regulating, Cultural proposte nelle classificazioni sui SE riconosciute a livello internazionale, come quelle della Millenium Ecosystem Assessment (MEA), Common International Classification of Ecosystem Services (CICES), The Economics of Ecosystems and Biodiversity (TEEB). La contabilizzazione biofisica e monetaria dei SE legati alle NbS richiama la necessità di adoperare algoritmi di misurazione costruiti sul valore relazionale tra progetto ed ecosistema territoriale.
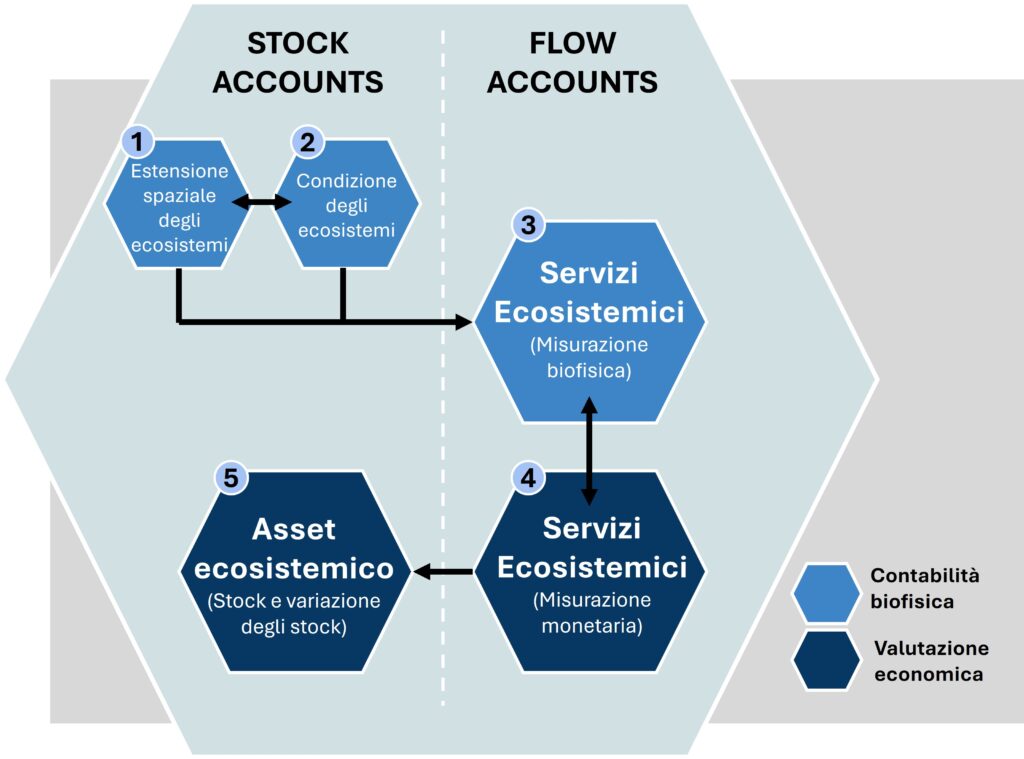
In prospettiva, il System of Environmental-Economic Accounting (SEEA) delle Nazioni Unite esemplifica il sistema di relazioni tra economia-ambiente-ecosistema in termini di fornitura e valutazione economica di servizi ecosistemici delle NbS (Figura 1). Il SEEA si articola nello sviluppo sequenziale di cinque “contabilità ecosistemiche” relative a:
- Estensione spaziale degli ecosistemi: è misurata l’area complessiva di ciascun ecosistema nel quale la NbS è realizzata;
- Condizione degli ecosistemi: viene valutato lo stato di salute delle risorse ecosistemiche legate alle NbS rispetto alla loro possibilità di fornire servizi ecosistemici;
- Servizi ecosistemici – misurazione biofisica: i servizi ecosistemici rilevanti per valutare l’utilità dell’implementazione delle NbS sono misurati mediante una metrica appropriata in funzione del cluster tipologico di appartenenza: servizi di approvvigionamento (provisioning), di supporto (supporting), di regolazione (regulating) e culturali (cultural);
- Servizi ecosistemici – misurazione monetaria: i SE prima individuati vengono valutati economicamente esprimendone il risultato in termini di moneta;
- Asset ecosistemico: si rilevano le variazioni di produttività di SE degli ecosistemi indotte dall’implementazione delle NbS.
Tale algoritmo di valutazione, di matrice economico-ambientale, orienta la valutazione economica delle NbS a contemperare non solamente i costi e ricavi diretti rilevabili dal mercato, ma anche il valore associato ai servizi ecosistemici privi di un mercato di riferimento. Il SEEA costituisce così un riferimento analitico per integrare la contabilizzazione dei servizi ecosistemici nell’Analisi Costi-Benefici (ACB). In questa prospettiva, gli autori propongono un’Analisi Costi-Servizi Ecosistemici (ACSE), assumendo il VEST come principale criterio di valutazione.
Approfondimenti
- Kenter, J. O., Carmenta, R., Christie, M., Griffiths, H., Ihemezie, E., Martin, A., Gomez-Osorio, M. T., Pascual, U., Raymond, C. M., Remoundou, K., & Waters, R. (2025). Toward a relational biodiversity economics: Embedding plural values for sustainability transformation. Proceedings of the National Academy of Sciences, 122(40), Article e2314586122. https://doi.org/10.1073/pnas.2314586122
- Sica, F., Cerullo, G., Morano, P., & Tajani, F. (2026). Ecosystem services for nature-positive models of sustainable finance [I servizi ecosistemici per modelli nature-positive di finanza sostenibile]. Valori e Valutazioni, 41, 55–63. https://doi.org/10.48264/VVSIEV-20264104
- United Nations, European Commission, Food and Agriculture Organization of the United Nations, Organisation for Economic Co-operation and Development, United Nations Environment Programme, & World Bank. (2025). System of environmental-economic accounting: Ecosystem accounting. https://doi.org/10.5089/9789212591834.069
